재무관리/재무관리
의료 재무 관리
막동
2022. 10. 4. 15:13
의료재무관리
제 1절 의료재무관리의 개념
- 재무학 : 앞으로의 시간과 위험을 고려하여 어떻게 자원을 배분할지를 연구하는 학문
- 의료재무관리 : 기업이 아닌 병원을 대상으로 병원의 재무의사결정을 고려 / 비영리조직인 병원의 특성을 고려
제 2절 의료재무관리의 필요성
- 비영리조직임에도 의료수익과 자원관리는 병원의 존속이 달린 문제 ☞ 의료재무관리는 병원 가치의 극대화를 추구
- 1997년 외환위기 : 다른 산업과 마찬가지로 의료산업도 2년 동안 외환위기를 겪음 ( 98년 3.8 % 병원도산율 기록 )
- 2008년 금융위기
제 3절 의료재무의사결정
- 병원의 재무의사 결정 : 투자결정 / 자본조달결정 ( 자기 자본 / 타인 자본 )
- 투자결정 : 자본을 어떻게 사용할 것인가 [ 자본의 사용 ] 에 대한 의사결정
- 자본조달 결정 : 자본을 어떻게 조달할 것인가 [ 자본의 원천 ] 에 대한 의사결정
제 4절 의료재무관리의 목표
- 4가지 기업재무관리의 목표 : 기업가치의 극대화, 자기자본가치의 극대화, 주주부의 극대화, 주가의 극대화 → 성공적인 재무관리
- 의료재무관리의 목표 : 병원의 특성상 주식 X → 주주부, 주가의 극대화 X
양질의 의료서비스를 환자들에게 제공함으로써 병원 가치와 자기자본 가치를 높이는 것
증가된 자기자본가치로 다시 양질의 의료서비스 제공 → 공중보건에 기여
공중보건 기여에 저해되지 않는 정당한 경영활동을 추구함을 전제로, 병원가치의 극대화, 자기자본가치의 극대화, 순현가의 극대화
제 5절 의료재무관리의 특징
- 제약된 조건하의 재무의사결정
- 의료법에 의거하여 비영리법인은 공중보건에 기여하여야하며 영리를 추구해서는 아니 된다. → 병원의 제 1목적인 공중보건 기여에 저해가 되지 않는 범위에서 순현가의 극대화를 추구
- 병원의 경우 기본재산의 이익에 대하여 배당을 받지 못한다. → 병원의 잔여재산은 정부 등에 귀속된다.
- 의료미수금이 발생할 수 있고 대손발생률이 높을 수 있다. → 병원의 재정적 안정 < 환자의 생명과 안전
가치평가원리
제 1절 가치평가
- 가치평가 : 미래 발생할 현금흐름을 할인율을 적용하여 현재시점에서의 가치를 구하는 것
- 할인율 ( Discount Rate , r ) : 시간과 위험을 반영하여 계산

제 2절 화폐의 시간가치
사람들은 미래의 1억원보다 현재의 1억원을 더 선호한다.
- 시차선호 : 현재의 부 선호 경향
- 자본생산성 : 현재의 현금으로 재투자 / 생산기회 획득
- 인플레이션 : 물가의 상승
- 위험 : 현금흐름에 대한 변동성, 이자율 ( 화폐의 시간가치를 반영 )
제 3절 미래가치와 현재가치
- 미래 가치와 현재가치
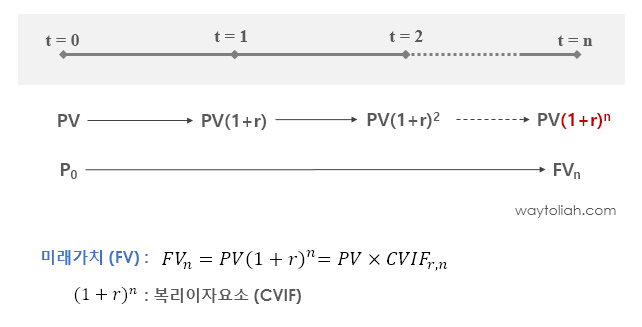
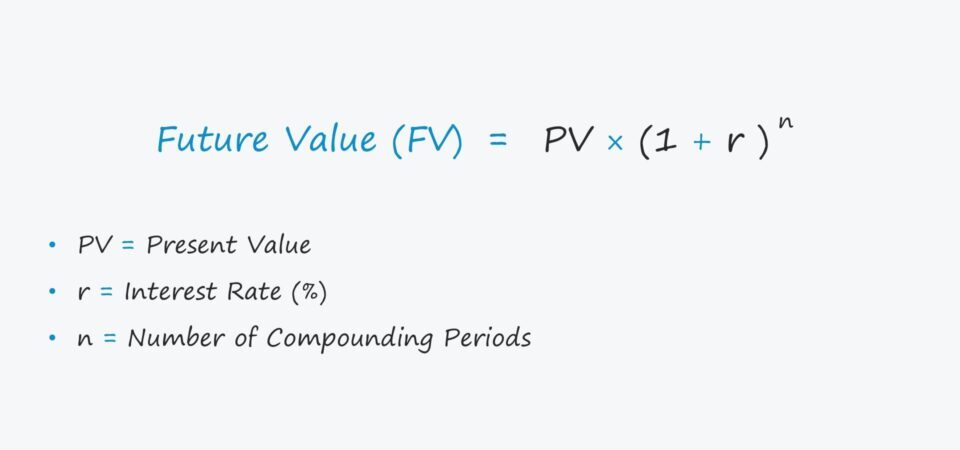
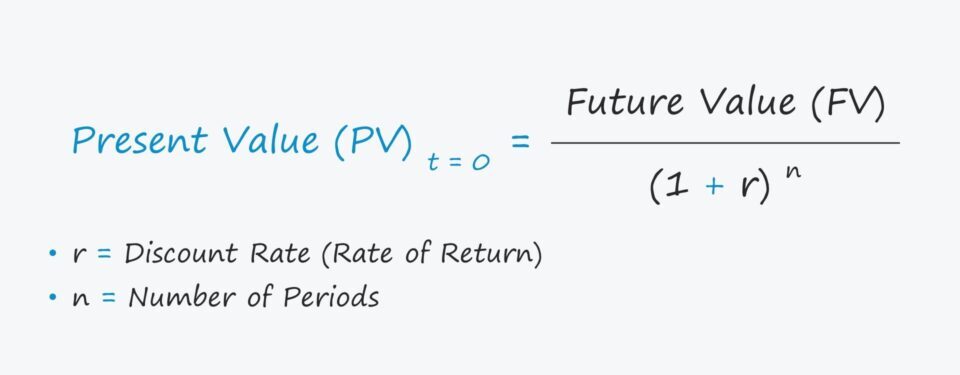
제 4절 총미래가치와 총현재가치
제 5절 연금의 미래가치와 현재가치
- 연금 : 일정금액으로 발생하는 현금흐름 유형
- 연금의 미래가치 : 매기에 발생하는 일정금액을 n시점에서의 가치로 환산한 것
등비수열의 합을 구하는 것과 동일 - 연금의 현재가치 : n기간동안 발생한 현금흐름을 0시점에서의 가치로 환산한 것
- 향상성장 연금의 미래가치 : 일정비율로 금액이 증가하는 현금흐름의 n시점에서의 가치
- 향상성장 연금의 현재가치 : 일정비율로 금액이 증가하는 현금흐름의 0시점에서의 가치
- 영구연금 : 무한기간동안 발생하는 연금 ex) 만기 없는 주식
- 영구연금의 현재가치 : 무한등비수열의 합 공식
- 향상성장 영구연금의 현재가치 : 금액이 무한히 증가하는 현금흐름의 0시점에서의 현재가치
제 6절 실효이자율
- 실효이자율 : 이자의 기간이 다를 때 이자율에 따른 가치변화
투자평가
제 1절 자본예산
- 자본예산의 의의 : 1년 이상 자본자산에 대한 투자결정 → 희소한 자본에 대한 전략적 자산배분
- 자본예산을 위한 투자 평가 기준
- NPV 순현가법을 투자평가에 합리적인 판단기준으로 사용
- 투자로부터 얻어내는 미래현금흐름 확보 전제
- 가치평가에 적절한 할인율 전제
- 투자평가법 : 평균회계이익률법 / 회수기간법 / 순현가법 / 내부수익률법 / 수익성지수법 / 연간등가법
- 투자안의 분류 : 독립적 투자안
종속적 투자안 - 상호 인과적 투자안 : A투자안 =》 B투자안 필연적 ; 하나의 투자안으로 간주
상호 배타적 투자안 : A투자안 ≠》 B투자안 기각
제 2절 순현가법 ( Net Present Value ; NPV )
- 순현재가치법 : 현재가치에서 현금유출의 현재가치를 차감한 순현재가치를 통하여 투자안 평가하는 방법
순현가 = ∑ 현금유입의 현재가치 - ∑ 현금유출의 현재가치 = ∑(순)현금흐름의 현재가치
순이익 = 수익 - 비용 - 평가기준 : NPV > 0 → 채택
NPV < 0 → 기각 - 순현가법의 자본비용 = 요구수익률 = 적절한 할인율
자본비용 : 투자를 위해 자본을 빌리는 것에 대해 지급해야하는 비용
요구수익률 : 투자에 대해 자본비용 이상의 수익률을 요구
적절한 할인율 : 투자를 위해 자본을 사용한 현금흐름에 대해 가치평가를 위한 시장의 적절한 할인율 - 순현가를 구하는 공식 : 각 현금흐름(CF)를 0시점의 현재가치로 환산하여 전부 더하기
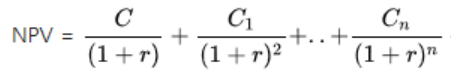
- 순현가법의 이점
- 가장 확실한 현금흐름을 평가 요소로 사용
- 투자 기간 전체를 반영하여 평가
- 화폐의 시간가치를 고려
- 가치가산원칙이 성립
더보기
참고문헌
황인식, 서원식, 함유상 공저, 「의료재무관리」, 시그마프레스, 2012, 320p
https://jcinus.com/%EA%B8%B0%EC%97%85%EA%B0%80%EC%B9%98%ED%8F%89%EA%B0%80-%EB%B0%A9%EB%B2%95/- 기업가치평가 방법
https://www.wallstreetprep.com/knowledge/future-value-fv/- Future Value
⊙ 이 글은 개인 공부를 목적으로 작성된 글입니다.
⊙ 내용에 대한 오류나 피드백 감사히 받고 있습니다 !
반응형